Freelance algérien : le casse-tête bancaire
L’impossibilité de rapatrier facilement des devises pousse les freelances algériens vers l’économie parallèle.
Pourquoi c’est important
Le secteur des services numériques en Algérie connaît une croissance rapide. Une jeunesse connectée travaille pour des clients internationaux. Pourtant, l’écosystème financier local bloque cette intégration. Entre l’absence de passerelles directes et le contrôle strict des changes, chaque virement devient un parcours d’obstacles.
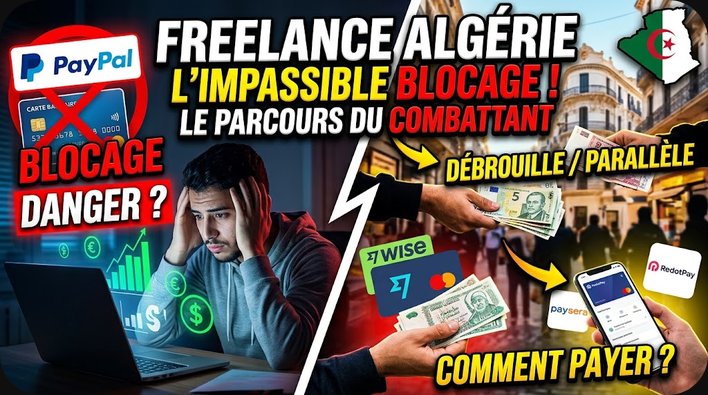
- Blocage PayPal : La plateforme refuse la réception de fonds sur les comptes algériens.
- Fracture CCP : BaridiMob gère les flux internes mais ne traite aucun transfert international.
- Dilemme bancaire : Les banques nationales imposent une conversion au taux officiel jugé évidement défavorable.
- Fuite vers l’informel : Développeurs et designers contournent les circuits régulés pour préserver leurs revenus.
« Il n’y a aucune méthode simple et légale : soit vous perdez une part massive de vos gains, soit vous basculez dans la débrouille. » indiquent des internautes sur des plateformes comme Reddit
Les travailleurs indépendants subissent une érosion immédiate de leur pouvoir d’achat. Cela arrive dès qu’ils tentent d’officialiser leurs encaissements via les circuits traditionnels.
Les systèmes D dominent
Face aux contraintes, la communauté a structuré un réseau d’échappatoires techniques pour encaisser ses prestations.
- Néobanques européennes : Paysera, Wise ou des adresses en Tunisie servent de réceptacles aux virements SEPA et SWIFT.
- Cartes virtuelles : Des applications comme RedotPay permettent d’obtenir des cartes Visa pour dépenser l’argent en ligne.
- Marché noir du Square : Les devises accumulées sont revendues de gré à gré. Les taux informels sont bien supérieurs au cours officiel.
- Micro-troc numérique : Certains convertissent leurs soldes en recharges téléphoniques. Cela permet d’éviter toute traçabilité bancaire.
- Statut ANAE ignoré : Malgré le statut d’auto-entrepreneur, la lourdeur administrative et la fiscalité dissuadent les nouveaux entrants.
Cette architecture informelle repose sur une confiance fragile entre pairs. Elle expose ainsi les professionnels à des risques d’escroquerie et de blocage de comptes.
L’impasse structurelle des banques
L’écart massif entre le marché officiel et le marché parallèle constitue le cœur du problème.
- Taux dissuasif : Changer ses devises au guichet officiel fait perdre 70 % à 80 % de la valeur.
- Démarches archaïques : Les banques exigent des justificatifs physiques stricts et des contrats traduits. Les délais sont prohibitifs.
- Méfiance fiscale : Les jeunes diplômés préfèrent risquer l’illégalité plutôt que d’entrer dans un système jugé opaque.
- Perte de talents : Les profils qualifiés privilégient l’expatriation ou le travail dissimulé faute de cadre souple.
L’absence de solutions simples prive l’État d’une manne fiscale considérable. Elle maintient aussi une génération d’indépendants dans une précarité juridique permanente.
Entre les lignes
Le véritable nœud du problème reflète la double économie monétaire algérienne. Tant que le dinar officiel ne convergera pas vers sa valeur réelle, aucune plateforme légale ne convaincra les indépendants.
Tout l’écosystème encourage indirectement la fuite des capitaux. Les flux financiers se dirigent ainsi vers des fintechs étrangères et des transactions non régulées.