Cartes Visa AGB : Choc Tarifaire
Gulf Bank Algérie durcit drastiquement sa grille tarifaire internationale au détriment direct de l’épargne de ses usagers.
Une flambée des commissions sans précédent
La révision imposée par l’établissement bancaire transforme chaque usage quotidien en une ponction financière sévère pour les particuliers :
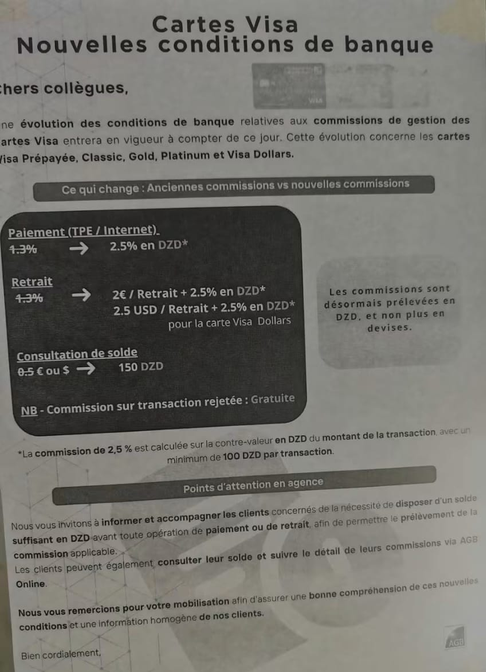
L’explosion des paiements électroniques : Les achats par TPE et en ligne bondissent de 1,3 % à 2,5 % en monnaie locale, soit une hausse brute de 92 %.
Le plancher contraignant : L’introduction d’un montant minimum de 100 DZD par paiement pénalise directement les micro-transactions courantes.
Le piège des retraits d’espèces : L’ajout d’une charge fixe de 2 euros combinée aux 2,5 % en dinars fait grimper le coût des petits retraits jusqu’à 17,5 % du montant total.
La surfacturation sur les dollars : Les retraits sur cartes libellées en devises américaines cumulent désormais 2,5 USD fixes plus 2,5 % prélevés en dinars.
La consultation d’écran monétisée : Vérifier son solde au distributeur coûte dorénavant 150 DZD, matérialisant un bond tarifaire proche de 100 %.
L’unique concession positive : La gratuité des rejets de transaction évite au moins d’infliger des pénalités supplémentaires aux comptes à découvert.
« Les nouvelles conditions créent un double prélèvement inédit entre devise forte et monnaie locale. »
L’illusion de la dématérialisation forcée
Ce réajustement des barèmes bancaires modifie profondément le rapport des clients aux outils de paiement internationaux :
Le dilemme opérationnel : Taxer lourdement les espèces incite en théorie aux règlements par carte, mais la hausse de 92 % sur les achats électroniques décourage simultanément cet usage.
Le transfert du risque de change : Facturer systématiquement les frais en monnaie locale décharge entièrement la banque de l’exposition aux dévaluations monétaires.
La fragilisation des voyageurs : Les usagers professionnels et les touristes subissent des coûts d’accès aux liquidités devenus prohibitifs face aux standards régionaux.
L’obligation de regrouper les flux : Les porteurs de cartes doivent désormais espacer leurs retraits pour diluer la part fixe imposée en devises étrangères.
L’exigence du recours aux applications : Le suivi des comptes impose le basculement intégral vers les portails numériques pour contourner les frais de guichet.
La rupture du calendrier de déploiement : L’application immédiate sans préavis visible empêche toute planification financière préalable pour les clients actuels.
Le repli des banques sur leurs marges
Les nouvelles conditions de la banque AGB en Algérie révèlent une contraction plus large des marges opérationnelles du secteur financier :
La protection des réserves de change : Les banques privées cherchent par tous les moyens à freiner la fuite des devises non convertibles hors du circuit officiel.
La recherche de rentabilité immédiate : L’érosion des marges traditionnelles de crédit pousse les acteurs bancaires à monétiser chaque interaction technique de base.
Le décalage avec le revenu minimum : Prélever 100 DZD au plancher pèse lourdement sur une échelle salariale de base fixée autour de 20 000 DZD.
La perte de compétitivité commerciale : Cet alourdissement tarifaire direct ouvre un espace concurrentiel favorable aux banques publiques comme la BNA, le CPA ou la BDL.
Le risque d’évasion vers l’informel : Rendre l’usage officiel de la carte internationale coûteux encourage indirectement le recours aux circuits parallèles de change.
La nécessité d’un arbitrage individuel : Les titulaires de comptes doivent revoir en profondeur la rentabilité de conserver une carte internationale dans ces conditions.
Entre les lignes
Le coup de vis de la banque AGB ne relève pas d’une simple mise à niveau technique, mais d’une stratégie défensive face à la raréfaction des devises en Algérie. En indexant les commissions en monnaie locale tout en maintenant des frais fixes en devises fortes, l’établissement sécurise ses marges tout en transférant l’intégralité du coût économique sur le client final. À terme, cette surtaxation risque d’asphyxier l’adoption du paiement numérique et de repousser les épargnants vers les néobanques étrangères dématérialisées.